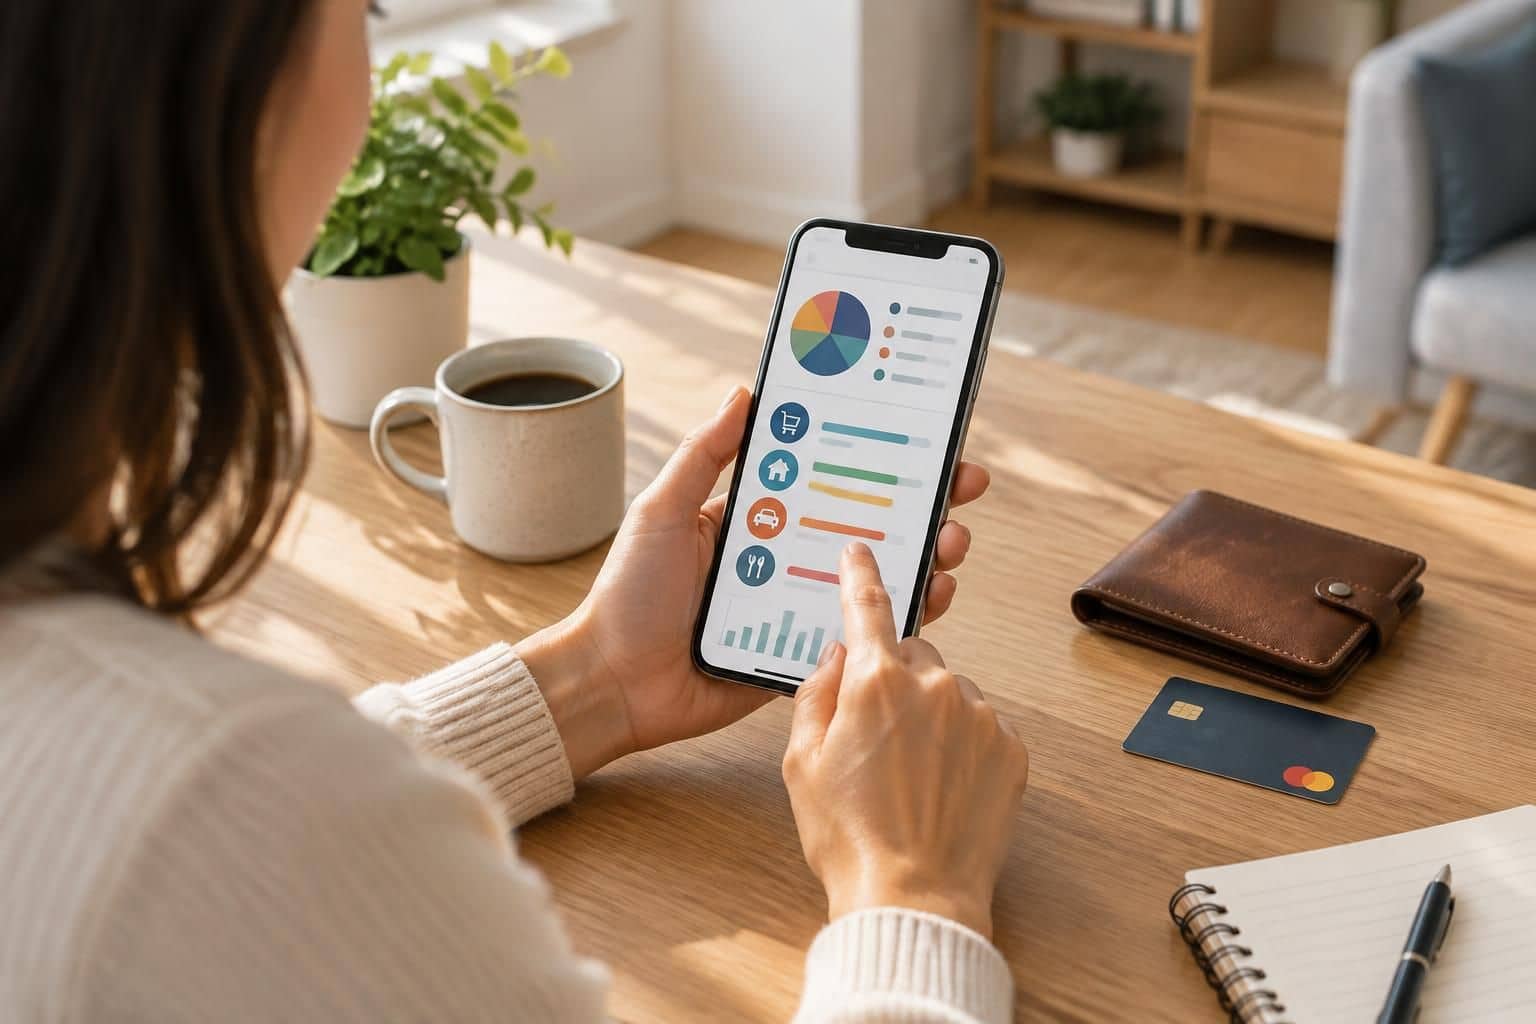
Tenere sotto controllo le spese di casa non significa rinunciare a ogni piccolo piacere: vuol dire sapere quanto entra, dove finiscono i soldi e quali margini restano a fine mese. Tra bollette, affitto o mutuo, spesa alimentare e costi imprevisti, un’app può rendere più semplice la gestione spese quotidiana, trasformando acquisti e pagamenti in dati leggibili e utili per decidere.
Le soluzioni disponibili non fanno tutte la stessa cosa. Alcune sono pensate per il monitoraggio delle spese e la pianificazione di un budget personale; altre aiutano coppie, famiglie e coinquilini a dividere i costi comuni. Per orientarsi conviene partire da un’esigenza concreta: registrare le transazioni in pochi secondi, impostare limiti per categoria oppure vedere con chiarezza chi deve rimborsare chi. Ecco le caratteristiche da valutare e le app da considerare, senza confondere un semplice registro con un vero strumento di pianificazione delle finanze personali.
App per tenere sotto controllo le spese: in breve
- Per un quadro completo: Wallet offre categorie, budget e report per seguire entrate e uscite.
- Per pianificare prima di spendere: Goodbudget applica il metodo delle buste alle diverse voci del bilancio.
- Per dividere i costi condivisi: Splitwise e Tricount calcolano i saldi tra più partecipanti.
- Per registrare velocemente gli acquisti: Monefy punta sull’inserimento manuale e su un’interfaccia essenziale.
- Per scegliere con attenzione: controlla funzioni, costi, compatibilità e modalità di trattamento dei dati.
Perché usare un’app per il monitoraggio delle spese domestiche
Un foglio di calcolo o un quaderno possono bastare, ma richiedono aggiornamenti regolari e una buona dose di costanza. Un’app centralizza le registrazioni e permette di consultare dal telefono le uscite per alimentari, casa, trasporti o tempo libero: così una spesa apparentemente piccola non scompare tra ricevute e pagamenti con carta.
Immaginiamo che Laura e Marco vogliano capire perché a fine mese rimane meno denaro del previsto. Inserendo per alcune settimane acquisti, bollette e abbonamenti, possono scoprire che il problema non è una singola spesa importante, ma la somma di uscite ricorrenti. Il tracciamento delle transazioni diventa utile proprio quando aiuta a individuare un’abitudine modificabile, non quando si limita ad accumulare numeri.
Una volta raccolti i dati, è possibile fissare un controllo del budget più realistico e definire un obiettivo di risparmio. Per esempio, ridurre gli sprechi alimentari o confrontare le utenze può liberare risorse senza intervenire sulle spese essenziali: una guida pratica per ridurre gli sprechi domestici può aiutare a trasformare il dato registrato in un cambiamento concreto.
Quali funzioni cercare in un’app per il bilancio
La scelta dipende da come si organizza la casa. Chi gestisce da solo le proprie uscite può dare priorità alla rapidità di inserimento; una famiglia può aver bisogno di categorie condivise e report mensili, mentre i coinquilini potrebbero volere soprattutto un calcolo trasparente delle quote.
Prima di installare una app per il bilancio, è utile verificare che le funzioni offerte siano adatte al proprio metodo. Collegare il conto bancario può ridurre gli inserimenti manuali, ma non è indispensabile: per alcune persone un registro aggiornato a mano è più semplice da controllare e sufficiente per impostare un budget personale.
| Funzione | A cosa serve | Per chi è utile |
|---|---|---|
| Categorie personalizzabili | Distinguono, per esempio, bollette, alimentari e trasporti. | Chi vuole capire quali voci pesano di più. |
| Budget per categoria | Mostra quanto resta rispetto al limite stabilito. | Chi desidera contenere le spese mensili. |
| Report e grafici | Confrontano le uscite nel tempo e ne evidenziano l’andamento. | Chi vuole individuare tendenze e margini di risparmio. |
| Condivisione tra utenti | Consente di gestire insieme spese e quote comuni. | Coppie, famiglie e coinquilini. |
| Importazione dei movimenti | Riduce l’inserimento manuale, se supportata dalla banca. | Chi registra molte operazioni e accetta la sincronizzazione. |
Quando l’app chiede di collegare conti o carte, è prudente leggere le informazioni sulla privacy e sulle autorizzazioni richieste. Verifica inoltre se puoi esportare o cancellare i dati: una app di contabilità deve essere comoda, ma anche comprensibile nel modo in cui tratta le informazioni finanziarie.
Le app più utili per gestire le spese di casa
Non esiste una soluzione migliore per tutti: un’app ricca di report può risultare superflua a chi vuole soltanto segnare gli acquisti, mentre un semplice divisore di spese non basta a chi desidera pianificare ogni categoria. Questa selezione distingue gli strumenti in base all’uso principale, così da partire dalle proprie necessità invece che dal numero di funzioni.
Wallet: analisi di entrate, uscite e budget
Wallet di BudgetBakers è adatta a chi desidera una panoramica strutturata delle finanze. Consente di registrare movimenti, creare categorie, impostare budget e consultare report; alcune funzioni possono includere la sincronizzazione bancaria, secondo disponibilità e piano. È una scelta da valutare se vuoi passare dal semplice elenco degli acquisti a un’analisi periodica del bilancio.
Goodbudget: il metodo delle buste in formato digitale
Goodbudget organizza il denaro in categorie, come se ciascuna avesse una busta dedicata. Stabilire in anticipo quanto destinare alla spesa alimentare, alle bollette o al tempo libero aiuta a visualizzare ciò che resta prima di effettuare altri acquisti. Il metodo è particolarmente intuitivo per coppie e famiglie che vogliono concordare le priorità e seguire insieme il piano.
Splitwise e Tricount: dividere le spese condivise
Splitwise e Tricount sono pensate soprattutto per registrare costi sostenuti da più persone e calcolare i saldi. Si può annotare chi ha pagato una bolletta o un acquisto comune e indicare chi partecipa alla spesa: l’app aiuta poi a chiarire rimborsi e quote. Sono pratiche per coinquilini e gruppi, ma non sostituiscono un sistema completo di budget familiare.
Per una casa condivisa, dividere tutto in parti uguali non è sempre equo: gli abitanti possono avere camere di dimensioni diverse o restare nell’alloggio per periodi differenti. Servizi come Plinthos sono orientati alla gestione di affitti e utenze con criteri di ripartizione e scadenze; prima di affidare documenti o dati, controlla condizioni e impostazioni disponibili. Per approfondire le voci del bilancio comune, può essere utile anche una guida su come gestire il budget familiare.
Monefy e iSpesa: registrazione semplice delle uscite
Monefy privilegia l’inserimento manuale rapido: si registra una spesa e la si associa a una categoria, senza dover necessariamente configurare strumenti complessi. iSpesa, disponibile su App Store secondo le informazioni del servizio, permette invece di annotare entrate e uscite e consultare riepiloghi periodici. Prima del download, verifica la disponibilità attuale, le funzioni incluse e gli eventuali acquisti in-app.
Expense Manager e Pennies: limiti e spese ricorrenti
Expense Manager può risultare utile per pianificare pagamenti ricorrenti come affitto, mutuo e utenze, oltre a prevedere più account familiari e l’archiviazione di ricevute secondo le funzioni offerte. Pennies si concentra invece su budget distinti per categorie e su una lettura immediata di quanto rimane. In entrambi i casi, controlla compatibilità e versione disponibile nel tuo store, perché caratteristiche e piani possono cambiare.
Share(d) e Plinthos: organizzare le spese in comune
Share(d) è rivolta a chi vuole condividere informazioni di budget e movimenti con partner o familiari; Plinthos si concentra maggiormente sulla gestione pratica di affitti e costi comuni. Sono approcci diversi: il primo punta a una visione condivisa della vita economica, il secondo a semplificare la ripartizione delle spese domestiche. Prima di scegliere, stabilite quali dati volete rendere visibili agli altri utenti.
Come scegliere l’app giusta per il controllo del budget
Per decidere, prova a completare un mese di registrazioni: un’app è davvero utile se riesci ad aggiornarla con regolarità. Se la compilazione manuale diventa un ostacolo, cerca funzioni di importazione; se invece preferisci non collegare conti e carte, scegli uno strumento che funzioni bene anche con l’inserimento diretto.
- Definisci l’obiettivo: sapere dove vanno i soldi, ridurre una categoria o dividere le bollette sono esigenze diverse.
- Verifica la condivisione: controlla se gli altri componenti possono accedere ai movimenti o ai budget necessari.
- Confronta costi e limiti: alcune funzioni possono essere riservate a piani a pagamento o variare tra dispositivi.
- Esamina privacy e sicurezza: leggi quali dati vengono raccolti, come gestire gli accessi e se è possibile cancellare le informazioni.
- Prova il metodo per qualche settimana: la soluzione più efficace è quella che riesci a usare senza fatica.
Le app che sincronizzano conti bancari richiedono un’attenzione particolare: non basta una promessa generica di sicurezza. È meglio leggere l’informativa, usare credenziali protette e attivare le misure di accesso disponibili; se una funzione non serve, non è necessario concedere autorizzazioni aggiuntive.
Da notare anche che Mint, citata in molte guide meno recenti, non è più disponibile come app autonoma: non va quindi considerata una scelta attuale per iniziare il monitoraggio. Per qualsiasi servizio, controllare la disponibilità nello store e le condizioni aggiornate evita di basarsi su elenchi non più validi.
Impostare un budget familiare realistico con lo smartphone
Un’app non decide quanto spendere al posto tuo: il suo valore sta nel rendere visibili entrate, costi fissi e uscite variabili. Parti dalle spese indispensabili, come affitto, mutuo, utenze e assicurazioni, poi aggiungi alimentari, trasporti e una quota per gli imprevisti. Imposta limiti credibili: un tetto irrealistico rischia di essere ignorato dopo pochi giorni.
Per esempio, se una famiglia nota che le utenze incidono più del previsto, può confrontare le bollette e verificare abitudini di consumo prima di ridurre altre voci. Una guida per leggere la bolletta della luce aiuta a interpretare le componenti del costo, mentre un piano per risparmiare su luce e gas può suggerire interventi mirati.
Dedica pochi minuti ogni settimana a correggere eventuali errori e a osservare le categorie che si avvicinano al limite. A fine mese, confronta il risultato con il periodo precedente e scegli un solo cambiamento da provare: una decisione concreta è più facile da mantenere di una lunga lista di rinunce.
Domande frequenti sulle app per tenere sotto controllo le spese
Qual è la migliore app per gestire le spese domestiche?
Dipende dall’obiettivo: Wallet offre strumenti di analisi e budget, Goodbudget aiuta a pianificare per categorie, mentre Splitwise e Tricount sono più adatte a dividere costi tra più persone. La scelta migliore è quella che corrisponde alle proprie abitudini e che si riesce ad aggiornare con costanza.
Esistono app gratuite per il bilancio familiare?
Diverse app propongono una versione gratuita, ma funzioni, limiti e condizioni possono cambiare. Prima di iniziare, controlla nello store quali strumenti sono inclusi senza costi e se sincronizzazione, esportazione o condivisione richiedono un piano a pagamento.
Come si dividono le bollette tra coinquilini con un’app?
Si registra l’importo, si indica chi ha pagato e si selezionano le persone coinvolte. Splitwise e Tricount calcolano i saldi; per ripartizioni legate a superficie o giorni di permanenza, è opportuno scegliere uno strumento che supporti esplicitamente questi criteri.
È necessario collegare il conto bancario all’app?
No. Il collegamento può automatizzare parte della registrazione, ma molte app consentono di inserire manualmente le operazioni. La scelta dipende dalla comodità desiderata e dal livello di condivisione dei dati finanziari che si ritiene accettabile.
Come tenere traccia delle spese mensili della famiglia?
Registra con regolarità entrate e uscite, suddividile in categorie e confronta i totali a fine mese. Dopo alcune settimane diventa più facile riconoscere le voci che pesano maggiormente e fissare un budget realistico per il periodo successivo.