Questo articolo esplora come proteggere i propri risparmi dall’inflazione nel contesto del 2026, offrendo strategie pratiche basate sulla diversificazione, strumenti indicizzati all’inflazione, e investimenti in beni reali. L’inflazione erode il potere d’acquisto nel tempo e condiziona anche le dinamiche dei mercati finanziari e le decisioni di politica monetaria delle banche centrali. Comprendere come proteggere risparmi, patrimonio e obiettivi di lungo periodo è essenziale per evitare sorprese nel futuro.
In breve
- Capire l’inflazione come incremento generalizzato dei prezzi e come impatta sul potere d’acquisto.
- Usare una strategia di diversificazione per bilanciare rischio e rendimento nel tempo.
- Investire in strumenti inflation linked e beni reali per una protezione reale.
- Gestire la liquidità in modo intelligente e controllare i costi associati agli investimenti.
Inflazione e patrimonio nel 2026: perché è cruciale per proteggere i risparmi
L’inflazione è un fenomeno economico che, nel 2026, continua a influire sul valore reale del denaro. Se i prezzi salgono in media del 2-3% all’anno, un capitale di 10.000 euro perde potere d’acquisto nel tempo senza una crescita adeguata del patrimonio. Per questo motivo è importante strutturare una strategie di risparmio che tenga conto non solo del rendimento nominale, ma anche dell’effetto inflattivo sui propri obiettivi.
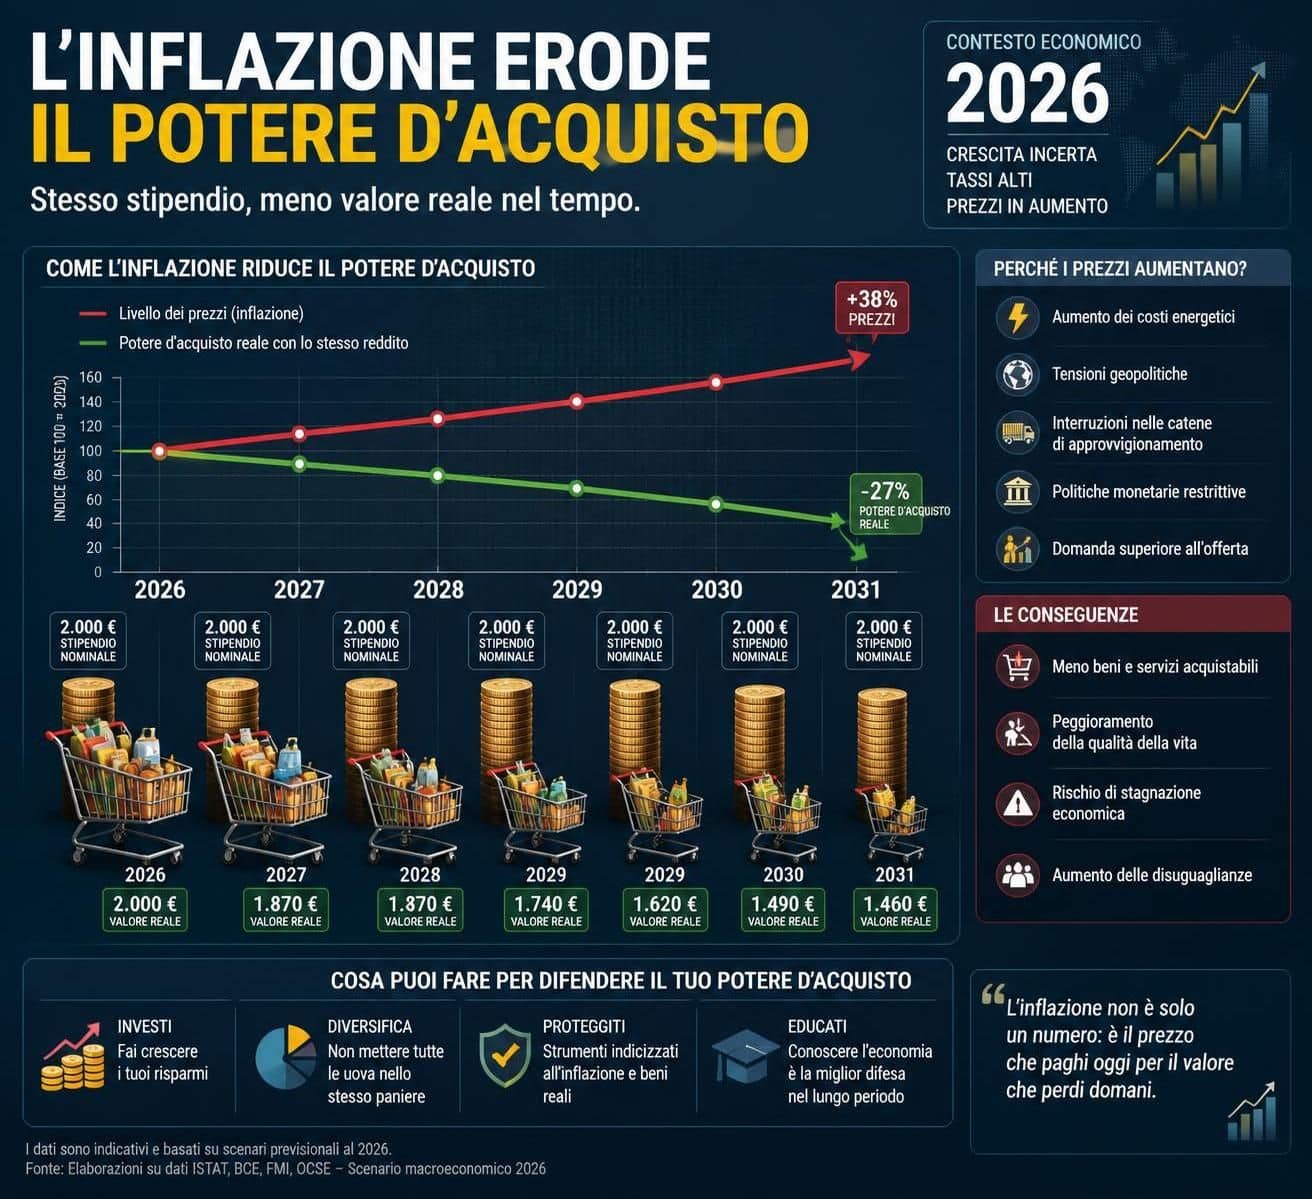
Diversificare per contenere i rischi e mantenere valore reale
Una diversificazione ben costruita riduce la dipendenza da un singolo asset. Mescolare liquidità, obbligazioni, azioni, fondi e beni reali permette di affrontare diverse dinamiche di mercato e di proteggere risparmi e patrimonio dall’erosione inflazionistica.
Per chi osserva i tassi di interesse, una parte della strategia può includere strumenti che offrono una protezione contro l’inflazione, come le obbligazioni indicizzate o i fondi tematici che reagiscono all’andamento dei prezzi. Questi strumenti aiutano a mantenere una certa stabilità nei rendimenti reali, anche quando l’inflazione varia.
Strumenti indicizzati all’inflazione: una protezione reale
Gli strumenti indicizzati all’inflazione, come le obbligazioni linked o i fondi che reagiscono all’aumento dei prezzi, offrono una protezione diretta contro l’aumento del livello dei prezzi. Essi adattano automaticamente i rendimenti all’andamento dell’inflazione, contribuendo a preservare il potere d’acquisto nel lungo periodo.
Beni reali come supporto al potere d’acquisto
Immobili, metalli preziosi o beni durevoli possono agire come
beni rifugio in contesti inflattivi. Anche se non garantiscono rendimenti certi, tendono a preservare valore reale nel tempo, offrendo una fonte di sicurezza a patrimonio e mercati finanziari che possono mostrare volatilità.
Conti deposito e tassi di interesse: come scegliere
I conti deposito con tassi competitivi possono offrire una stabilità certa nel breve periodo. Scegli prodotti con tassi netti che superino o si avvicinino al tasso medio di inflazione, ma mantieni una porzione di liquidità adeguata per esigenze impreviste.
Liquidità intelligente: quanto mantenere?
È utile avere una riserva di emergenza, ma un’eccessiva immobilizzazione della liquidità può erodere il potere d’acquisto. Una regola pratica è conservare 3-6 mesi di spese correnti come base, mentre il resto va investito in modo equilibrato e diversificato.
Per chi cerca esempi concreti, considera una situazione ipotetica: Maria tiene tutto sul conto corrente, mentre Luca investe in una combinazione di strumenti indicizzati all’inflazione e asset reali. Nel tempo, con un’inflazione media simile al 2-3%, Maria vede il potere d’acquisto diminuire, mentre Luca tutela e in parte aumenta il valore reale del capitale.
Integrazione pratiche di investimento e risparmio possono includere conti deposito convenienti e altre soluzioni accessibili. Per chi cerca idee su viaggi o gestione di spese, consultare link utili come viaggio low cost in Europa può essere una componente di una strategia di risparmio equilibrata. Inoltre, strumenti utili per piani di finanza personale includono risorse su pianificare le finanze prima figlio e gestione di assicurazioni.
Un secondo video utile per comprendere come proteggere i risparmi nel contesto dei mercati finanziari è qui:
Tabella: strumenti, rischi e rendimenti nel contesto inflazionistico
| Strumento | Rischio | Rendimento atteso | Inflazione associata | Note |
|---|---|---|---|---|
| Liquidità / Conti correnti | Basso | 0-1% | Alta erosione se inflazione > rendimento | Protezione vs volatilità, ma potere d’acquisto relativo diminuisce |
| Obbligazioni indicizzate all’inflazione | Medio | Legato all’inflazione reale | Protezione diretta | Rischio credito se emittente non affidabile |
| Azioni / ETF diversificati | Alta | Storicamente 5-7% annuo, non garantito | Positiva a lungo termine non sempre durante shock inflazionistici | Volatilità, ma potenziale di crescita reale |
| Beni reali (immobili, oro) | Medio | Varia | Stabile o positiva nel lungo periodo | Prezzi volatili e liquidità variabile |
Esempio pratico: due profili di risparmio
Mario mantiene 10.000 € sul conto corrente, senza rendimento. Lucia investe una parte in strumenti indicizzati all’inflazione e una porzione in beni reali, con rendimento medio atteso intorno al 3% annuo. Dopo 10 anni, con inflazione media intorno al 2%, Mario vede una perdita di potere d’acquisto, mentre Lucia mantiene un capitale reale sostanzialmente stabile o in crescita.
Errori da evitare
- Seguire ciecamente le mode di investimento; non tutti gli strumenti proteggono dall’inflazione in modo adeguato.
- Investire senza obiettivi chiari o orizzonti temporali definiti.
- Sottovalutare i costi: commissioni e imposte possono ridurre i rendimenti reali.
Se vuoi approfondire come evitare le truffe o come ottimizzare la pianificazione delle finanze, consulta anche risorse utili su app indispensabili per viaggio all’estero e pianificazione di budget familiare.
Cos’è l’inflazione e come influisce sul potere d’acquisto nel 2026?
L’inflazione è l’aumento generale e protratto dei prezzi di beni e servizi. Quando i prezzi salgono, lo stesso importo di denaro compra meno beni, erodendo così il potere d’acquisto nel tempo.
Quali strumenti offrono una protezione reale contro l’inflazione?
Strumenti indicizzati all’inflazione, obbligazioni linked o fondi mirati, e beni reali come immobili o oro possono fornire una protezione contro l’erosione del potere d’acquisto, soprattutto nel lungo periodo.
Come impostare una strategia di risparmio per il 2026?
Costruisci una diversificazione tra liquidità, obbligazioni indicizzate, azioni (in modo bilanciato), e una quota di beni reali. Mantieni una liquidità sufficiente per emergenze e monitora costi e tasse per preservare il rendimento reale.